过去几年,不少企业的做法是财务在年末把研发费用"算"出来:按项目摊一摊工资,把差旅、会议、设备折旧往里装一装,只要总额够上比例线,材料就能交。2026 年度上海地区的评审口径,正在把这条路堵窄。核查的重心从"数够不够"移到"数是怎么来的",研发费用不再是一个财务科目,而是一组能互相印证的事实:谁在做、做什么、做了多久、花了多少、凭证在哪。
这个变化对企业的直接影响并不在申报当月,而在申报前的九个月。以下结合实际辅导中反复出现的返工点,拆解口径调整的四个关键方向,并给出可以照着排的时间表。
一、研发项目的可归集性前移:先有立项,后有费用
研发费用的第一道门槛不是金额,是项目。费用必须挂靠在真实存在的研发项目上,项目本身要具备完整的过程文件:立项决议、研发目标、技术路线、参与人员名单、起止时间、预算与结题记录。
口径收紧的地方在于交叉比对。评审会看立项书上的起止时间与费用实际发生月份是否吻合,会看立项书里列的人员与工资表、社保缴纳名单是否一致,会看项目数量与当期研发费用规模是否匹配。一个小微企业一年立十几个项目,每个项目分摊几万元,这种结构很容易被要求补充说明。
一家做工业传感器的企业曾在诊断阶段被指出问题:立项书写的项目负责人,社保关系在关联公司;项目周期写的是全年,费用却集中在四季度。材料本身没造假,但没有一条完整的证据链能说明这笔钱是为这个项目花的。
我们在做免费诊断时通常先做一件事:把近三年的立项清单和费用明细摆在一起,逐项对时间、对人员、对金额。对不上的部分,就是需要在申报前补齐或调整的部分。
二、人员人工费用:相关性核查从名单走到工时
科技人员的认定口径没有变,累计实际工作时间满 183 天这一条仍然是硬线。变化在于核查的颗粒度。
研发人员同时承担生产、售后、管理职责的情况很常见。这部分人员的工资不能全额计入研发费用,需要按实际投入研发的工时分摊。工时分摊不是写一个比例就行,要有可以追溯的记录:研发工时台账、项目排期、考勤或门禁数据、内部派工单。
评审常见的三类疑问集中在同一处:研发人员名单里出现了行政、销售岗位;工资表金额与个税申报数据对不上;兼职人员的分摊比例连续三年一模一样。第三条尤其容易被追问,因为真实工时几乎不可能年年不变。
这一项的准备工作不复杂,但需要提前。工时记录只能当期做,事后补的台账经不起交叉核对。证书有效期三年,重新认定时同样要查,台账规范的价值不止一次申报。
三、委外研发与其他费用:两条最容易被算错的线
委托研发的费用按实际发生额的 80% 计入研发费用总额,这条规则执行多年,出错率仍然很高。两种典型错误:把委外合同金额全额计入;把设备采购、检测服务打包成"委外研发"。
关联方之间的委托研发,还需要提供交易说明与定价依据。合作研发则按各方实际承担的费用分别归集,不能把合作方的支出并入本方。境外委托研发另有比例限制,涉及跨境安排的企业要单独核对。
其他费用是第二条线。技术图书资料费、资料翻译费、专家咨询费、研发保险等计入其他费用,一般不得超过研究开发总费用的 20%。这里的基数容易搞混:20% 的限额以同一归集口径下的研发总费用为分母,不是加计扣除口径的总额,也不是扣除其他费用后的余额。
常见事项 | 高企认定口径 | 研发费用加计扣除口径 |
|---|---|---|
其他费用限额 | 一般不超过研发总费用 20% | 不超过可加计扣除研发费用总额 10% |
委外研发 | 按实际发生额 80% 计入 | 境内按实际发生额 80% 计入 |
人员范围 | 直接从事研发和相关技术创新活动、以及专门从事上述活动的管理和直接技术服务人员 | 直接从事研发活动人员,含外聘研发人员 |
费用边界 | 与研发项目直接相关、可追溯 | 同样要求直接相关、可追溯 |
两套口径服务两个政策,混用会同时影响高企申报与加计扣除。企业在同一年度内往往要出两套归集表,建议财务与技术部门各留一份底稿,明确差异原因。
四、辅助账与专项审计:三张表必须能对上
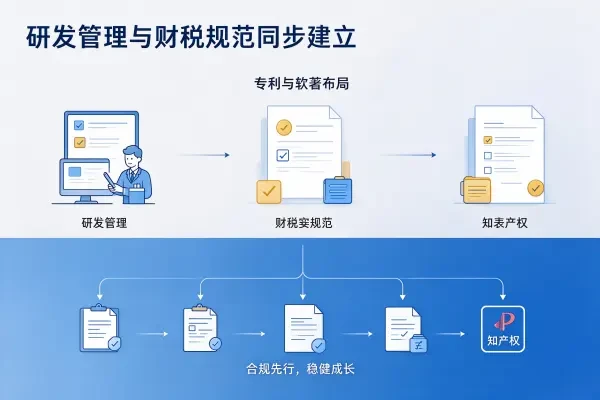
研发支出辅助账是申报材料的中枢。按项目设置、按费用类别归集、与总账和明细账逐笔对应,这是基础要求。
真正决定材料质量的,是三张表的一致性:辅助账、专项审计报告、企业所得税年度申报表中的研发费用加计扣除明细。三者允许有差异,差异必须有解释,比如口径不同导致的限额调整、政府补助的冲减处理。差异无解释,就会被视为归集不实。
专项审计机构的介入时间要往前挪。多数返工源于审计在申报前一个月才进场,发现问题已来不及调整账务。合规专项审计的价值不在出报告,在于提前暴露归集缺陷。
五、申报节奏:把九个月拆成五个节点
上海地区高企认定通常分批次受理,具体批次与时间以市科委当年通知为准。按往年节奏倒排,从启动到提交留出九个月是相对稳妥的安排。
阶段 | 时间(相对提交) | 关键动作 | 交付物 |
|---|---|---|---|
诊断与立项 | T-9 至 T-7 | 四大核心指标逐项体检,梳理当年研发项目清单,补齐立项与结题文件 | 指标诊断报告、项目清单、立项决议 |
台账与工时 | T-7 至 T-5 | 建立研发支出辅助账,落地工时记录制度,工资表、社保、个税三表对齐 | 辅助账、工时台账、人员名单 |
知识产权与成果转化 | T-6 至 T-4 | 按研发方向布局专利与软著,规划申请节奏,整理成果转化证明 | 知识产权清单、转化证明材料 |
审计与材料编撰 | T-4 至 T-2 | 合规专项审计进场,归集高新收入,完成材料交叉核对与系统填报 | 审计报告、申报书、附件材料 |
提交与答辩 | T-1 至 T-0 | 模拟问询答辩,统一财务与技术口径,准备补充说明 | 答辩要点、补充材料 |
四个节点里有三个的截止时间早于多数企业的预期。知识产权从申请到授权有审查周期,软著相对快,发明专利周期长,需要按目标年度反推申请时点。研发台账只能当期建。审计要在账务年度内介入。这三件事都无法在提交前一个月补出来。
六、把申报当作研发管理的一部分
口径调整的方向很清楚:认定考察的是企业持续研发的能力,不是材料包装的水平。研发费用归集只是这套能力在财务上的投影,项目、人员、工时、凭证四个环节任何一处空心,投影就会变形。
立足上海科创沃土,国信启航致力于打造专业、合规、坚守长期主义的本土科创咨询品牌,立志成为科技企业值得信赖的高新技术企业综合服务伙伴。
我们不做短期材料包装,坚持以指标合规 + 长期科创规范为服务内核:前置诊断知识产权、科技人员、研发投入、成果转化四项核心基础,按需规划培育路径与申报时序,从根源降低申报不确定性。
对企业而言,最有性价比的动作发生在申报之前。一次系统的指标诊断,能提前九个月看清研发费用占比、科技人员占比、高新技术产品收入占比三条线的真实位置,也能看清哪些缺口可以补、哪些需要调整申报年度。国信启航在上海做高企认定全周期辅导,第一步始终是免费诊断:把四大核心指标摊开逐项排查,再决定材料怎么做、节奏怎么排。诊断在前,材料在后,这个顺序在口径收紧的年份尤其重要。