同一家企业,把同一组研发数据分别填进两套申报表,往往会得到两种评估结论。差异不在企业,而在两套体系的评价逻辑:高新技术企业认定由科技、财政、税务三部门共同组织,考察企业的技术属性与研发规范性;专精特新中小企业认定由工信部门主导,考察企业在细分赛道里的位置与创新韧性。指标名称大面积重合,口径却不能互相套用。
我们常年同时处理这两类申报,把最容易出错的地方归成五组,逐组拆开看。
一、评价目标:技术身份与市场身份
高企认定回答的是一个资格问题——这家企业是否落在《国家重点支持的高新技术领域》划定的八个方向之内,是否具备持续的研发能力与成果转化能力。通过后对应 15% 的企业所得税优惠,因此每项指标都要求可核验、可追溯,评审看的是证据链是否闭合。
专精特新的落点不一样。它问的是这家企业在一个足够窄的细分市场里是否站得住、是否有不可替代性。现行体系按创新型中小企业、专精特新中小企业、专精特新"小巨人"三级梯度培育,层级越高,对市场地位与产业链位置的要求越具体。技术先进性只是入场券,能不能在细分领域形成稳定份额才是主线。
这两套目标决定了材料组织方式的分野。高企材料围绕研发项目铺开,专精特新材料围绕主导产品铺开。
二、研发投入:分档比例与双重门槛
高企的研发费用指标按最近一年销售收入分档计算:销售收入 5000 万元以下,研发费用占比不低于 5%;5000 万元至 2 亿元,不低于 4%;2 亿元以上,不低于 3%。比例随规模递减,另有一条境内研发费用占全部研发费用 60% 以上的要求,指向研发活动的落地性。
专精特新中小企业执行的是绝对额与比例并行的口径:上年度研发费用总额不低于 100 万元,同时占营业收入比重不低于 3%。两把尺子同时量,中小企业更容易在这里卡住。以营业收入 3000 万元为例,3% 对应 90 万元,比例达标而绝对额不足;把研发费用补到 100 万元,占比随之升到 3.3%,两项才同时成立。
研发费用的归集范围在两套体系里大体同源,人员人工、直接投入、折旧摊销、委托外部研发都计入。差别落在辅助账的颗粒度上:高企评审习惯按研发项目逐项比对立项书、工时与凭证;专精特新更关注研发投入与主导产品技术升级之间的因果链条。
三、知识产权:评分权重与产品关联度
高企的创新能力评价满分 100 分,知识产权占 30 分,是四项指标里权重最高的一项。评分按技术先进程度、对主要产品的支撑作用、数量、获得方式、企业标准参与情况细分,并把知识产权分成两类:发明专利、植物新品种、集成电路布图设计属Ⅰ类,实用新型、软件著作权、外观设计属Ⅱ类。Ⅰ类可以重复用于多次申报,Ⅱ类在一次申报中只能用一次。这条规则决定了不少企业的布局节奏——靠软著堆数量能过线,但撑不起高分。
专精特新的审查口径更直接:看知识产权与主导产品的相关性。小巨人层级通常要求拥有 2 项以上与主导产品相关的Ⅰ类知识产权,数量之外还要回答一个问题,这项专利究竟支撑了哪一块主营收入。一家企业持有十余项专利、却都与主营产品无关,在高企评分里尚有周旋空间,在专精特新评审中很难成立。
国信启航,深耕上海本土科创综合服务领域,专注为科技企业提供全周期科创培育与资质申报解决方案。我们以合规为先、长期赋能为理念,助力企业规范创新、顺利取得科创资质,精准承接各类科创政策红利,护航创新主体稳健发展。
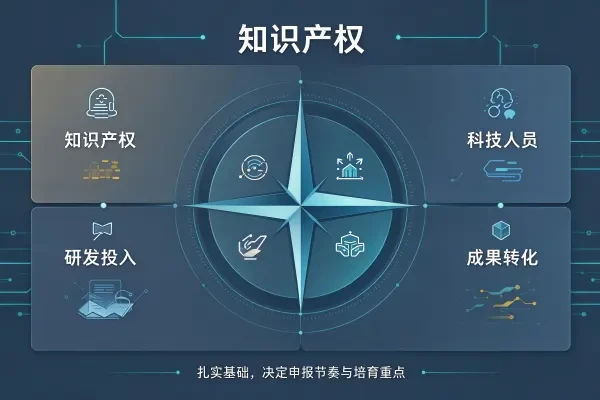
作为上海本土高企服务标杆机构,我们秉持指标合规 + 长期科创规范的核心服务逻辑,优先摸排企业知识产权、科技人员、研发投入、成果转化四大核心基础条件,科学规划申报节奏与培育方案,规避临时突击补材料带来的申报风险。
四、人员结构:比例硬线与团队实质
高企有一条明确的比例硬线:科技人员占当年职工总数不低于 10%,且需累计实际工作 183 天以上。这条线可以用组织架构图、社保缴纳记录、工时台账逐项核验,属于典型的可量化门槛,也最容易被现场核查推翻——名单上的人不在研发岗位,比例再漂亮也不算数。
专精特新不设统一的人员比例红线,转向考察研发机构是否实际设立、研发人员如何配置、技术带头人在创新活动中承担什么角色。这套口径弹性更大,但对证据的要求更细:研发机构的设立文件、研发人员的项目分工、技术攻关的会议记录,都需要形成连续的痕迹。
由此出现一种常见错位:科技人员占比只有 8% 的企业过不了高企,却可能凭细分市场表现通过专精特新;反过来,人员结构齐整、研发投入充足的企业,若主导产品在细分市场份额分散,专精特新同样难过。
五、收入结构与成长性:高新收入占比与市场地位
高企要求近一年高新技术产品(服务)收入占同期总收入不低于 60%。这是一条结构性指标,考察技术是否真正转化成了收入,而不是停留在实验室。成长性指标占 20 分,用净资产增长率与销售收入增长率衡量,反映企业的经营势头。
专精特新的门槛设在经营规模与资本认可上:上年度营业收入 1000 万元以上,或营业收入不足 1000 万元但近两年新增股权融资达到 2000 万元以上。往上一级,评审会追问细分市场占有率、主导产品在产业链关键环节的位置、配套头部客户的情况。各地细则对占有率的具体表述存在差异,申报前需要对照所在省市当年发布的认定标准逐条核对。
六、两套材料共用同一套底账
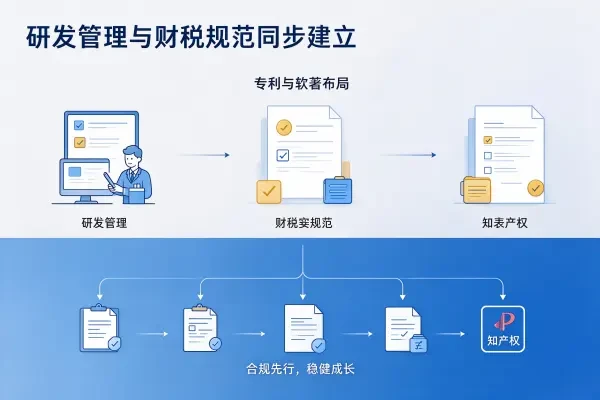
研发项目立项书、研发辅助账、工时记录、知识产权与产品对应表,是两套体系的公共底座。我们的做法是按最严口径建账:研发费用归集做到项目级、人员级、工时级,申报时再按各自口径重新切分,而不是为每套申报临时补一份材料。临时补出来的账,两套评审都会看出接缝。
上海各区的评审节奏与执行细则每年都有微调,具体指标数值与材料要求以主管部门当年发布的规定为准。真正稳定的部分,是企业研发管理的真实水位——它决定了材料能写到什么程度,也决定了证书拿到之后,三年维护期里能不能守得住。